Pengantar Membaca Laporan Keuangan Perusahaan
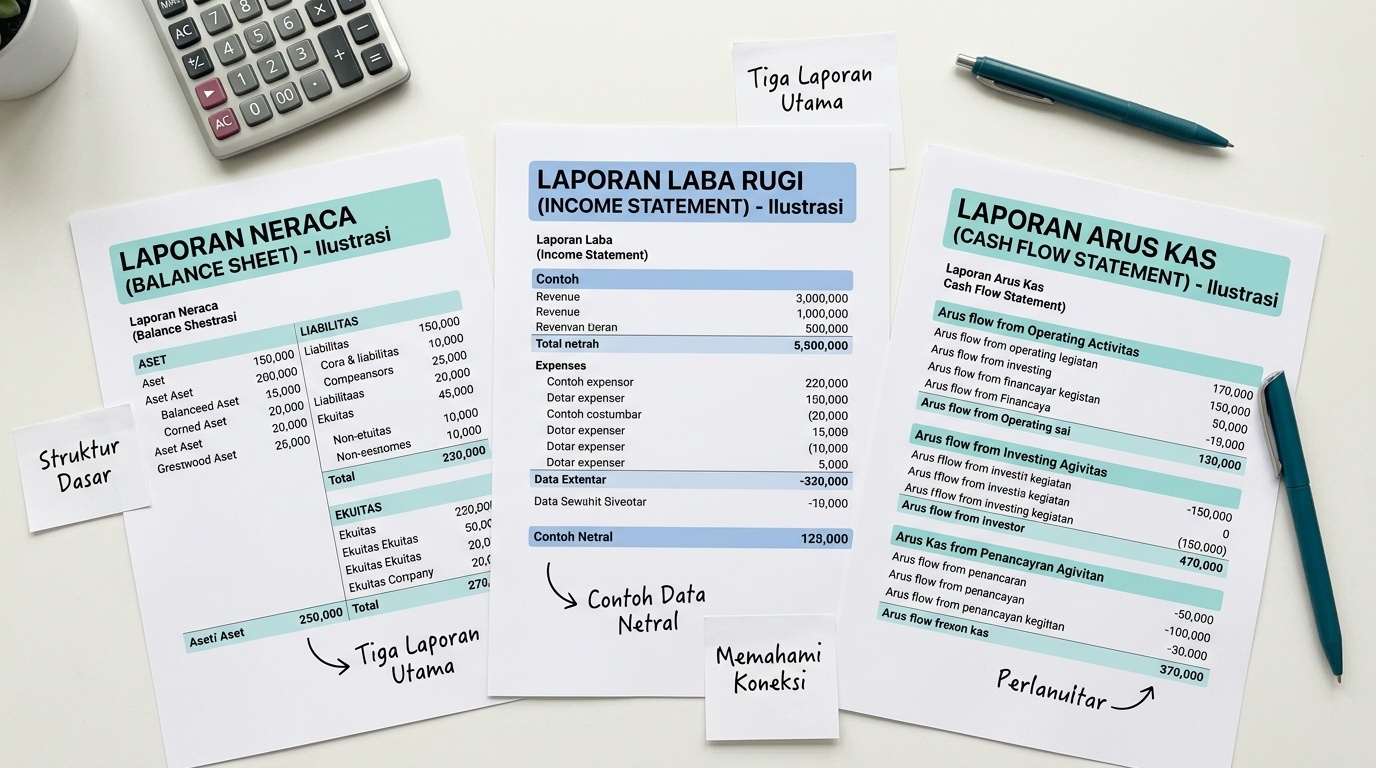
Keterampilan membaca laporan keuangan adalah salah satu fondasi penting bagi siapa pun yang ingin memahami kondisi sebuah perusahaan secara obyektif. Bagi pemula, dokumen ini sering terasa menakutkan karena penuh angka dan istilah. Padahal, pada tingkat pengantar, tujuannya sederhana: mengenal tiga laporan utama dan memahami apa yang masing-masing coba ceritakan tentang perusahaan.
Definisi Istilah
Laporan keuangan adalah sekumpulan dokumen yang disusun perusahaan secara berkala untuk merangkum kondisi keuangannya dalam periode tertentu. Dokumen ini biasanya disampaikan setiap kuartal dan setiap tahun. Tujuannya adalah memberikan gambaran yang dapat dipertanggungjawabkan kepada pemegang saham, calon investor, regulator, serta publik. Ketika kita belajar membaca laporan keuangan, kita sebenarnya sedang belajar menerjemahkan angka-angka tersebut menjadi pemahaman tentang bagaimana perusahaan beroperasi.
Pada tingkat pengantar, ada tiga dokumen inti yang perlu dikenali. Ketiganya saling melengkapi dan idealnya dibaca bersama-sama, bukan terpisah.
Neraca
Neraca, atau laporan posisi keuangan, menggambarkan apa yang dimiliki dan apa yang menjadi kewajiban perusahaan pada satu titik waktu tertentu. Sisi pertama mencatat aset, yaitu sumber daya yang dimiliki seperti kas, persediaan, dan peralatan. Sisi lain mencatat liabilitas, yaitu kewajiban kepada pihak luar seperti utang, ditambah ekuitas yang merupakan hak pemilik. Prinsip dasarnya adalah aset selalu setara dengan jumlah liabilitas dan ekuitas. Neraca membantu kita memahami struktur keuangan dan seberapa besar perusahaan bergantung pada utang.
Laporan Laba Rugi
Laporan laba rugi merangkum pendapatan dan beban perusahaan selama suatu periode. Di bagian atas biasanya tercantum pendapatan dari kegiatan usaha. Lalu dikurangi berbagai biaya, mulai dari biaya pokok, biaya operasional, hingga pajak, sampai akhirnya muncul angka laba atau rugi bersih. Laporan ini menjawab pertanyaan sederhana: selama periode ini, apakah perusahaan menghasilkan lebih banyak dari yang dibelanjakan?
Arus Kas
Laporan arus kas menelusuri pergerakan uang tunai yang benar-benar masuk dan keluar dari perusahaan. Dokumen ini biasanya dibagi menjadi tiga bagian: arus kas dari aktivitas operasi, investasi, dan pendanaan. Arus kas penting karena laba pada laporan laba rugi bisa saja besar, namun uang tunai yang tersedia bisa berbeda karena pencatatan akuntansi memakai prinsip akrual. Memahami arus kas membantu kita melihat apakah operasi perusahaan benar-benar menghasilkan uang.
Konteks Sehari-hari
Untuk memudahkan, bayangkan keuangan sebuah keluarga. Neraca menyerupai daftar harta dan utang keluarga pada hari ini: rumah, kendaraan, tabungan, dikurangi cicilan yang masih berjalan. Laporan laba rugi menyerupai catatan pemasukan dan pengeluaran sepanjang bulan, yang menunjukkan apakah ada sisa atau justru kekurangan. Sementara arus kas menyerupai mutasi rekening yang memperlihatkan kapan uang benar-benar diterima dan dibayarkan.
Analogi ini membantu karena prinsipnya serupa, hanya skalanya berbeda. Ketika kita mulai menelaah laporan keuangan sebuah perusahaan, kita melakukan hal yang sama seperti memeriksa kesehatan keuangan keluarga, hanya dengan format yang lebih terstruktur dan standar. Banyak pemula merasa lebih nyaman setelah menyadari bahwa logika di baliknya tidak jauh dari pengalaman sehari-hari mengelola uang.
Dalam praktik belajar, biasakan membuka satu laporan tahunan perusahaan yang sudah Anda kenal produknya. Perhatikan bagaimana pendapatan disusun, lalu bandingkan dengan periode sebelumnya. Tujuannya bukan menilai cepat, melainkan melatih mata agar terbiasa dengan tata letak dan istilah. Seiring waktu, pola-pola yang awalnya asing akan terasa lebih familier.
Batas Perhatian
Penting untuk menyadari bahwa laporan keuangan adalah potret masa lalu. Dokumen ini menceritakan apa yang sudah terjadi, bukan ramalan tentang apa yang akan terjadi. Karena itu, membaca laporan keuangan sebaiknya dipakai untuk memahami konteks, bukan untuk menarik kesimpulan tergesa-gesa tentang masa depan sebuah perusahaan.
Selain itu, satu angka tidak pernah bercerita sendirian. Laba yang naik belum tentu berarti kondisi membaik jika utang ikut melonjak. Arus kas yang positif perlu dilihat sumbernya. Karena itu, pemula sebaiknya menghindari kebiasaan menilai perusahaan hanya dari satu baris angka. Konsistensi antarperiode dan perbandingan dengan perusahaan sejenis jauh lebih informatif daripada satu sorotan tunggal.
Materi ini bersifat pengantar dan tidak membahas teknik penilaian lanjutan. Kemampuan membaca dokumen keuangan adalah keterampilan literasi, bukan jalan pintas untuk memastikan hasil apa pun. Bangun pemahaman secara bertahap dan jangan ragu memverifikasi istilah yang belum jelas sebelum melangkah lebih jauh.
Daftar Belajar
- Unduh satu laporan tahunan dan temukan letak neraca, laporan laba rugi, serta arus kas.
- Latih membaca neraca dengan mengidentifikasi mana aset, liabilitas, dan ekuitas.
- Telusuri laporan laba rugi dari pendapatan paling atas hingga laba bersih paling bawah.
- Bandingkan arus kas operasi dengan laba bersih dan catat perbedaannya.
- Lanjutkan ke materi istilah dasar saham untuk memperkuat kosakata Anda.